La plupart des pages RSE d'entreprise se ressemblent : des engagements, des photos d'équipe, un vocabulaire d'intention. Elles ne coûtent rien à écrire, et elles ne convainquent personne — surtout pas un acheteur qui doit justifier son choix de fournisseur auprès de sa propre direction.
Ce qui a changé, c'est que la question n'est plus rhétorique. Les grands donneurs d'ordre répercutent leurs obligations de reporting sur leurs fournisseurs bien avant que la réglementation ne vise directement ces derniers. Un questionnaire RSE arrive désormais avec l'appel d'offres, et il attend des chiffres.
Pourquoi la question arrive maintenant chez les PME
La directive CSRD élargit progressivement le périmètre des entreprises soumises au reporting de durabilité. Le calendrier a été révisé plusieurs fois, et une part des entreprises initialement visées a été repoussée ou sortie du champ — ce qui a créé l'idée, chez beaucoup de dirigeants de PME, que le sujet était reporté.
C'est une lecture incomplète. L'obligation légale ne descend pas encore jusqu'aux petites structures, mais l'exigence contractuelle, elle, descend déjà. Une entreprise soumise au reporting doit documenter sa chaîne de valeur : elle interroge donc ses fournisseurs, quelle que soit leur taille.
Le déclencheur réel
Ce n'est presque jamais la loi qui déclenche le projet, c'est un questionnaire fournisseur. Le moment où l'on découvre qu'il faut fournir des chiffres sous trois semaines est aussi le pire moment pour construire un dispositif de mesure.
Page RSE ou dashboard : deux objets différents
On confond souvent les deux. La page RSE raconte une démarche à un lecteur ; le dashboard publie des indicateurs à un évaluateur. Ils n'ont ni le même contenu, ni le même rythme de mise à jour, ni le même lecteur.
| Page RSE | Dashboard d'indicateurs | |
|---|---|---|
| Lecteur | Client, candidat, grand public | Acheteur, auditeur, investisseur |
| Contenu | Engagements, démarche, exemples | Chiffres datés, périmètre, méthode |
| Mise à jour | Annuelle ou moins | Trimestrielle ou continue |
| Ce qui la rend crédible | La cohérence avec les faits | La traçabilité de la donnée |
| Coût typique | Rédaction seule | Collecte + agrégation + publication |
La plupart des entreprises n'ont besoin que de la première, correctement faite. Le dashboard se justifie quand plusieurs clients demandent les mêmes chiffres plusieurs fois par an — à ce moment-là, publier une fois coûte moins cher que répondre dix fois.
Les quatre choses qui rendent un chiffre crédible
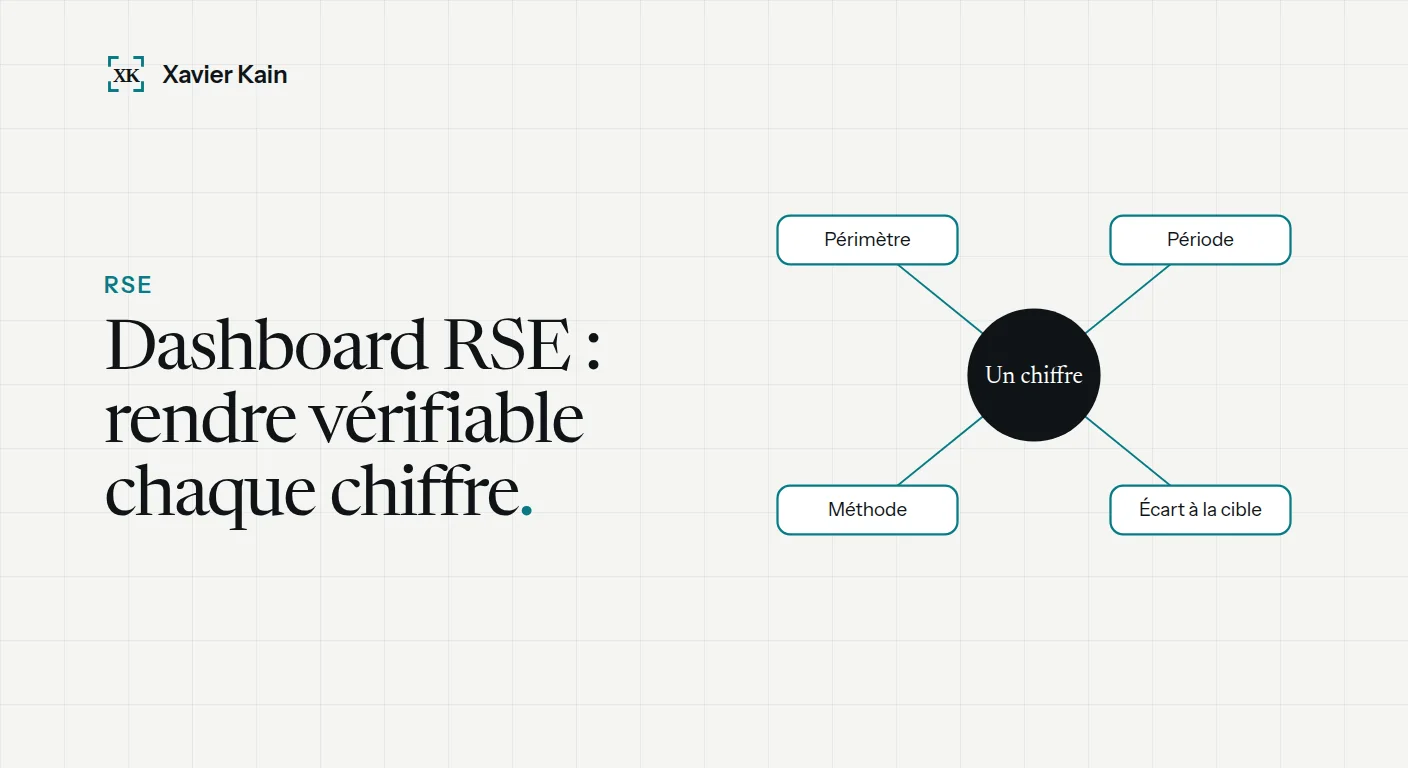
Un indicateur publié sans ces quatre éléments est traité comme une affirmation, pas comme une donnée. C'est vrai pour un auditeur, et c'est vrai pour un moteur de recherche qui cherche à identifier une source fiable.
- Le périmètre — quelles entités, quels sites, quelle part de l'activité le chiffre couvre-t-il ? Un bilan carbone sur 40 % du périmètre n'est pas faux, mais il doit le dire.
- La date et la période — un chiffre sans exercice de référence est inexploitable.
- La méthode — quel facteur d'émission, quelle base, quelle version. C'est ce qui permet de comparer d'une année sur l'autre.
- L'écart à l'objectif — publier un objectif sans le réalisé, ou l'inverse, est le marqueur le plus reconnaissable d'une communication.
Le test du sceptique
Montrez votre page RSE à quelqu'un qui n'a aucune raison de vous croire et demandez-lui ce qu'il pourrait vérifier. Si la réponse est « rien », la page est une plaquette, quelle que soit la qualité de la démarche derrière.
Le scope 3, là où tout se complique
Les émissions directes et l'énergie achetée se mesurent avec des factures. Les émissions indirectes de la chaîne de valeur — achats, transport, usage des produits, déplacements — représentent souvent l'essentiel du total et n'ont pas de source unique.
C'est là que la question devient un sujet de système d'information plutôt que de communication. Les données existent, mais dans la comptabilité, l'ERP, les notes de frais et les fichiers du service achats. Les rassembler une fois est un projet ; les rassembler chaque trimestre demande de l'automatiser.
L'erreur fréquente est de commencer par l'outil. La bonne séquence est l'inverse : identifier les cinq à dix indicateurs réellement demandés par vos clients, trouver où vit chaque donnée, puis seulement décider s'il faut un logiciel du marché, un tableur discipliné ou un dashboard sur mesure.
La CSRD en 2026 : retenir la mécanique, pas les seuils
Le périmètre a été modifié plusieurs fois et continue de l'être. Mieux vaut retenir la mécanique : la directive s'applique par vagues successives, une directive dite « stop the clock » adoptée en 2025 a repoussé de deux ans les vagues suivantes, et la révision « omnibus » discute d'un relèvement du seuil d'assujettissement. Vérifiez l'état du droit applicable à votre exercice avant toute décision : ce paragraphe peut être périmé au moment où vous le lisez.
| Votre situation | Ce que ça implique concrètement |
|---|---|
| Grande entreprise cotée, déjà assujettie | Rapport publié et vérifié ; interroge déjà ses fournisseurs |
| Grande entreprise non cotée | Échéance repoussée, mais collecte à préparer dès maintenant |
| PME cotée | Repoussée, avec un référentiel allégé en discussion |
| PME non cotée, sous-traitante | Jamais visée directement, interrogée par ses clients chaque année |
Ce qui ne bouge pas, c'est la logique de chaîne de valeur. Une entreprise assujettie doit documenter ses achats et ses émissions indirectes ; elle n'a pas d'autre moyen que d'interroger ses fournisseurs. Un référentiel volontaire allégé pour les PME a d'ailleurs été publié par l'EFRAG précisément pour borner ces demandes et éviter que chaque donneur d'ordre n'invente son propre questionnaire.
Pour une PME de 30 à 200 salariés, la question opérationnelle n'est donc pas « suis-je assujettie ? » mais « combien de mes clients le sont, et que me demandent-ils ? ». Si trois clients représentant 40 % du chiffre d'affaires envoient un questionnaire par an, le sujet est déjà commercial, quelle que soit l'issue des débats en cours.
La collecte : le goulot est en amont de l'outil
Sur un premier reporting, la répartition de l'effort surprend toujours. La collecte et la fiabilisation des données représentent 60 à 80 % du temps passé ; le calcul et la mise en forme, le reste. Choisir l'outil avant d'avoir cartographié les données revient à acheter une ligne de production avant de savoir ce qu'on fabrique.
| Indicateur | Source | Automatisable |
|---|---|---|
| Consommations d'énergie des sites | Factures, portail du distributeur | Oui, une fois les points de comptage identifiés |
| Scope 1 (carburants, gaz) | Comptabilité, cartes carburant | Oui, par écriture comptable |
| Achats et scope 3 amont | Comptabilité fournisseur, ratios monétaires | En partie : la correspondance reste manuelle |
| Déplacements professionnels | Notes de frais, agence de voyage | Oui si l'agence exporte, sinon manuel |
| Effectif, parité, formation | SIRH, paie | Oui, par export mensuel |
| Politique fournisseurs, gouvernance | Documents internes | Non : rédaction annuelle |
Le rattachement des achats est le point dur : il faut relier chaque ligne comptable à une catégorie d'émission, et ce travail ne s'automatise qu'après avoir été fait une première fois à la main. Comptez deux à cinq jours pour un plan comptable de PME, puis quelques heures par an pour maintenir la table de correspondance.
L'excès inverse existe aussi : vouloir tout automatiser dès la première campagne. Un indicateur produit une fois par an à partir de deux fichiers ne justifie aucune intégration. La règle utile tient en une phrase : automatisez ce que vous produirez au moins quatre fois par an, documentez le reste.
La piste d'audit : ce qu'un vérificateur regarde
Le reporting de durabilité des entreprises assujetties fait l'objet d'une assurance par un vérificateur indépendant. Hors obligation, les acheteurs des grands groupes appliquent la même grille : ils ne discutent pas la valeur du chiffre, ils demandent d'où il vient et ce qui prouve qu'il n'a pas changé depuis.
- La donnée source conservée — la facture, l'export brut, pas seulement le résultat agrégé
- La chaîne de transformation — quel calcul, quel facteur d'émission, quelle version de la base
- L'horodatage et l'auteur — qui a saisi ou corrigé quoi, et quand
- Les retraitements — un chiffre corrigé après publication doit rester lisible comme correction
- Le périmètre déclaré et ses changements d'un exercice à l'autre
C'est ce point, plus que les limites de calcul, qui disqualifie le tableur partagé. Un classeur où trois personnes écrivent sans historique ne produit aucune piste d'audit : on ne retrouve ni la valeur d'origine ni son auteur. Un tableur versionné, avec un onglet « sources et méthodes » tenu à jour et une copie archivée à chaque publication, redevient acceptable pour un premier exercice.
Techniquement, la traçabilité coûte peu quand elle est prévue dès le départ : une table d'historique, une valeur d'origine conservée à côté de la valeur corrigée, un identifiant de source par ligne. Elle devient un chantier à part entière quand on l'ajoute deux ans plus tard, sur un historique déjà écrasé.
Le coût réel d'un premier reporting
Les devis reçus varient d'un facteur dix, et l'écart n'est presque jamais dans la partie visible. Voici la répartition observée sur un premier exercice, pour une PME industrielle de 80 à 150 salariés avec un site principal et deux annexes.
| Poste | Charge | Ordre de grandeur |
|---|---|---|
| Cadrage : indicateurs demandés, périmètre | 3 à 5 jours | 2 000 à 4 000 € |
| Collecte et fiabilisation | 8 à 15 jours | 5 000 à 12 000 € |
| Calcul et facteurs d'émission | 2 à 4 jours ou abonnement | 1 500 à 6 000 € par an |
| Publication en ligne sur mesure | 10 à 20 jours | 8 000 à 25 000 € |
| Vérification externe, si requise | Prestation d'auditeur | 5 000 à 20 000 € |
Deux enseignements. La première année coûte deux à trois fois la deuxième : l'essentiel de la dépense est une mise en place, pas une charge récurrente. Et si vous ne publiez pas en ligne, la ligne la plus lourde du tableau disparaît — d'où l'intérêt de vérifier que la publication vous sert avant de l'engager.
Le calcul de rentabilité tient à une question : combien d'heures votre équipe passe-t-elle à remplir des questionnaires clients ? À raison de quatre questionnaires par an et de deux jours chacun, vous êtes déjà à seize jours de travail dispersé, sans rien capitaliser. Publier une fois ce que dix clients redemandent est le seul cas où le dashboard se paie.
Logiciel du marché ou dashboard sur mesure
Les plateformes de comptabilité carbone couvrent bien le calcul standard et se paient à l'abonnement. Elles conviennent quand le besoin est de produire un bilan conforme à un cadre connu.
| Situation | Orientation |
|---|---|
| Premier bilan carbone, cadre standard | Logiciel du marché |
| Données réparties dans plusieurs systèmes internes | Intégration sur mesure |
| Rapport à publier en ligne dans une forme précise | Dashboard sur mesure |
| Plusieurs entités avec des périmètres différents | Sur mesure ou logiciel multi-entités |
| Besoin ponctuel, une fois par an | Tableur documenté suffit |
Le sur mesure se justifie surtout par la publication : un logiciel produit un rapport, il ne produit pas une page web indexable, citable et intégrée à votre site. Si l'objectif est que vos chiffres soient trouvés et repris, c'est un projet web autant qu'un projet de mesure.
À retenir
- L'exigence contractuelle de vos clients arrive avant l'obligation légale : c'est elle qui déclenche le projet.
- Un chiffre sans périmètre, sans date et sans méthode est lu comme une affirmation.
- La collecte représente 60 à 80 % de l'effort : cartographiez les données avant de choisir un outil.
- Automatisez ce que vous produirez au moins quatre fois par an ; documentez le reste à la main.
- Sans historique des corrections, il n'y a pas de piste d'audit — et le tableau partagé ne tient pas.
- Commencez par les indicateurs réellement demandés, pas par le choix de l'outil.
- Un logiciel produit un rapport ; publier des chiffres trouvables et citables est un travail distinct.
FAQ — Dashboard RSE et reporting
La CSRD s'applique-t-elle à mon entreprise ?
Le périmètre et le calendrier ont été révisés à plusieurs reprises depuis l'adoption de la directive : la réponse dépend de la taille, du statut et de l'exercice concerné, et il faut vérifier l'état du droit applicable à votre situation. En pratique, la question opérationnelle est différente : vos clients soumis au reporting vous demanderont des données bien avant que l'obligation ne vous vise directement.
Combien coûte un dashboard RSE sur mesure ?
Entre 8 000 et 25 000 € selon le nombre de sources de données à connecter. Le coût est porté par l'intégration, pas par l'affichage : brancher une comptabilité et un ERP représente l'essentiel de la charge, la visualisation en est une petite part.
Peut-on commencer avec un tableur ?
Oui, et c'est souvent la bonne première étape. Un tableur documenté — périmètre, sources, méthode de calcul écrits — vaut mieux qu'un outil mal alimenté. Le passage à un dispositif automatisé se justifie quand la collecte manuelle devient le goulot d'étranglement.
Faut-il publier ses chiffres publiquement ?
Publier engage, et c'est précisément ce qui donne de la valeur au geste. Si vous n'êtes pas prêt à publier un chiffre en baisse, publiez d'abord la méthode et le périmètre, puis les chiffres l'année suivante. Une progression documentée est plus crédible qu'un chiffre isolé.
Par quels indicateurs commencer quand on part de zéro ?
Par ceux que vos clients demandent déjà, dans les termes où ils les demandent. En pratique : consommations d'énergie et émissions des scopes 1 et 2, effectif et taux de fréquence des accidents du travail, part des achats couverts par une charte fournisseur. Ces quatre familles couvrent l'essentiel des questionnaires reçus par un sous-traitant industriel, et elles se calculent à partir de données qui existent déjà chez vous.
Combien de temps prend un premier reporting ?
Trois à six mois calendaires, dont l'essentiel en attente : la donnée manquante vient d'un service qui a d'autres priorités. Le temps de travail réel se situe entre quinze et vingt-cinq jours répartis sur cette période. Lancer la collecte trois semaines avant l'échéance d'un questionnaire client aboutit à des chiffres non sourcés, qui seront contestés au premier audit.
Sources
- Commission européenne — Corporate sustainability reporting — périmètre et calendrier officiels de la CSRD
- ADEME — Bilan GES : méthode et périmètres — scopes 1, 2 et 3, facteurs d'émission
- EFRAG — European Sustainability Reporting Standards — normes de reporting applicables
Vos clients vous demandent des chiffres ?
Décrivez ce qu'on vous demande et où vivent vos données. Je vous dis si un tableur suffit, si un logiciel du marché convient, ou si l'intégration se justifie — et ce que ça représente.
Faire le point sur mon reporting