La mayoría de las páginas RSE de empresa se parecen: compromisos, fotos de equipo, vocabulario de intención. No cuestan nada de escribir, y no convencen a nadie — menos aún a un comprador que debe justificar su elección de proveedor ante su propia dirección.
Lo que ha cambiado es que la pregunta ya no es retórica. Los grandes clientes trasladan sus obligaciones de reporting a sus proveedores mucho antes de que la normativa alcance a estos últimos. Un cuestionario RSE llega ahora con la licitación, y espera cifras.
Por qué el tema llega ahora a las pymes
La directiva CSRD amplía progresivamente el conjunto de empresas sujetas al reporting de sostenibilidad. Su calendario se ha revisado varias veces, y parte de las empresas inicialmente afectadas ha sido aplazada o excluida — lo que ha dejado en muchos gerentes la impresión de que el asunto se ha pospuesto.
Esa lectura es incompleta. La obligación legal aún no alcanza a las estructuras pequeñas, pero la exigencia contractual sí. Una empresa sujeta al reporting debe documentar su cadena de valor: por tanto interroga a sus proveedores, sea cual sea su tamaño.
El detonante real
Casi nunca es la ley la que inicia el proyecto, es un cuestionario de proveedor. El momento en que descubres que debes aportar cifras en tres semanas es también el peor momento para construir un sistema de medición.
Página RSE o dashboard: dos objetos distintos
Se confunden a menudo. La página RSE cuenta una trayectoria a un lector; el dashboard publica indicadores a un evaluador. No comparten ni contenido, ni ritmo de actualización, ni lector.
| Página RSE | Dashboard de indicadores | |
|---|---|---|
| Lector | Cliente, candidato, público | Comprador, auditor, inversor |
| Contenido | Compromisos, enfoque, ejemplos | Cifras fechadas, alcance, método |
| Actualización | Anual o menos | Trimestral o continua |
| Qué la hace creíble | La coherencia con los hechos | La trazabilidad del dato |
| Coste típico | Solo redacción | Recogida + agregación + publicación |
La mayoría de las empresas solo necesitan la primera, bien hecha. El dashboard se justifica cuando varios clientes piden las mismas cifras varias veces al año — ahí, publicar una vez cuesta menos que responder diez.
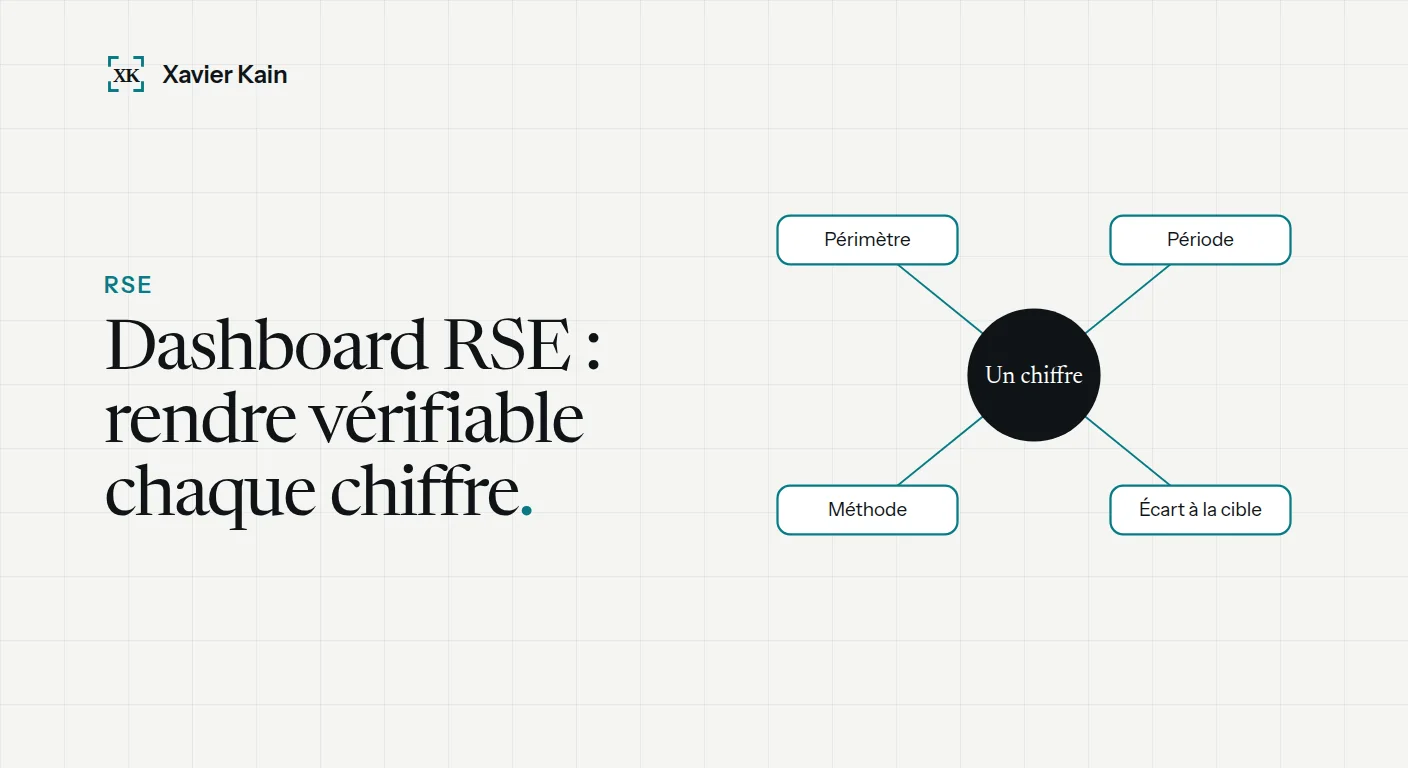
Las cuatro cosas que hacen creíble una cifra
Un indicador publicado sin estos cuatro elementos se trata como una afirmación, no como un dato. Vale para un auditor, y vale para un motor de búsqueda que intenta identificar una fuente fiable.
- El alcance — qué entidades, qué centros, qué parte de la actividad cubre la cifra. Una huella de carbono sobre el 40 % del perímetro no es falsa, pero debe decirlo.
- La fecha y el periodo — una cifra sin ejercicio de referencia no es explotable.
- El método — qué factor de emisión, qué base, qué versión. Es lo que permite comparar de un año a otro.
- La distancia al objetivo — publicar un objetivo sin el dato real, o al revés, es el marcador más reconocible de comunicación.
La prueba del escéptico
Enseña tu página RSE a alguien que no tenga motivos para creerte y pregúntale qué podría verificar. Si la respuesta es «nada», la página es un folleto, por buena que sea la trayectoria detrás.
El alcance 3, donde todo se complica
Las emisiones directas y la energía comprada se miden con facturas. Las emisiones indirectas de la cadena de valor — compras, transporte, uso de los productos, desplazamientos — suelen representar la mayor parte del total y no tienen una fuente única.
Ahí la cuestión se convierte en un tema de sistemas de información más que de comunicación. Los datos existen, pero en la contabilidad, el ERP, las notas de gasto y los archivos de compras. Reunirlos una vez es un proyecto; reunirlos cada trimestre exige automatizarlo.
El error frecuente es empezar por la herramienta. La secuencia correcta es la inversa: identificar los cinco a diez indicadores que tus clientes piden realmente, localizar dónde vive cada dato, y solo entonces decidir entre una plataforma del mercado, una hoja de cálculo disciplinada o un dashboard a medida.
La CSRD en 2026: quédate con el mecanismo, no con los umbrales
El alcance se ha modificado varias veces y sigue moviéndose. Conviene quedarse con el mecanismo: la directiva se aplica por oleadas sucesivas, una directiva llamada «stop the clock» aprobada en 2025 retrasó dos años las siguientes, y la revisión «ómnibus» debate elevar el umbral de sujeción. Comprueba el derecho aplicable a tu ejercicio antes de decidir nada: este párrafo puede estar desfasado cuando lo leas.
| Tu situación | Qué implica en la práctica |
|---|---|
| Gran empresa cotizada, ya sujeta | Informe publicado y verificado; ya interroga a sus proveedores |
| Gran empresa no cotizada | Plazo aplazado, pero la recogida hay que prepararla ya |
| Pyme cotizada | Aplazada, con un estándar aligerado en discusión |
| Pyme no cotizada, subcontratista | Nunca sujeta directamente, interrogada por sus clientes cada año |
Lo que no se mueve es la lógica de cadena de valor. Una empresa sujeta debe documentar sus compras y sus emisiones indirectas; no tiene otra forma de hacerlo que preguntar a sus proveedores. EFRAG ha publicado un estándar voluntario aligerado para pymes precisamente para acotar esas peticiones y evitar que cada gran cliente invente su propio cuestionario.
Para una empresa de 30 a 200 personas la pregunta operativa no es «¿estoy sujeta?» sino «¿cuántos de mis clientes lo están y qué me piden?». Si tres clientes que representan el 40 % de la facturación envían un cuestionario al año, el asunto ya es comercial, decidan lo que decidan los debates en curso.
La recogida: el cuello de botella está antes de la herramienta
En un primer reporting, el reparto del esfuerzo siempre sorprende. Recoger y fiabilizar los datos consume entre el 60 y el 80 % del tiempo; el cálculo y la presentación, el resto. Elegir la herramienta antes de cartografiar los datos equivale a comprar una línea de producción antes de saber qué se fabrica.
| Indicador | Fuente | Automatizable |
|---|---|---|
| Consumos energéticos de los centros | Facturas, portal de la distribuidora | Sí, una vez identificados los puntos de suministro |
| Alcance 1 (combustibles, gas) | Contabilidad, tarjetas de carburante | Sí, por asiento contable |
| Compras y alcance 3 aguas arriba | Libro de proveedores, ratios monetarios | En parte: la correspondencia sigue siendo manual |
| Desplazamientos profesionales | Notas de gasto, agencia de viajes | Sí si la agencia exporta, si no manual |
| Plantilla, brecha salarial, formación | Sistema de RR. HH., nóminas | Sí, con export mensual |
| Política de proveedores, gobernanza | Documentos internos | No: redacción anual |
Vincular las compras es la parte dura: hay que asociar cada línea contable a una categoría de emisión, y ese trabajo solo se automatiza después de hacerlo una primera vez a mano. Cuenta de dos a cinco días para un plan contable de pyme, y luego unas horas al año para mantener la tabla de correspondencia.
El exceso contrario es igual de frecuente: querer automatizarlo todo el primer año. Un indicador que se produce una vez al año a partir de dos archivos no justifica ninguna integración. La regla útil cabe en una frase: automatiza lo que vayas a producir al menos cuatro veces al año, y documenta el resto.
La pista de auditoría: qué mira un verificador
El reporting de sostenibilidad de las empresas sujetas se somete a verificación por un tercero independiente. Fuera de la obligación, los compradores de los grandes grupos aplican la misma rejilla: no discuten el valor de la cifra, preguntan de dónde sale y qué prueba que no ha cambiado desde entonces.
- El dato de origen conservado — la factura, el export bruto, no solo el resultado agregado
- La cadena de transformación — qué cálculo, qué factor de emisión, qué versión de la base
- La marca de tiempo y el autor — quién introdujo o corrigió qué, y cuándo
- Las reexpresiones — una cifra corregida tras publicarse debe seguir siendo legible como corrección
- El alcance declarado y sus cambios de un ejercicio a otro
Es este punto, más que los límites de cálculo, lo que descarta la hoja compartida. Un libro donde tres personas escriben sin historial no produce pista de auditoría: no se recupera ni el valor original ni su autor. Una hoja versionada, con una pestaña de «fuentes y métodos» al día y una copia archivada en cada publicación, vuelve a ser aceptable para un primer ejercicio.
Técnicamente, la trazabilidad cuesta poco si se prevé desde el principio: una tabla de historial, el valor original conservado junto al corregido, un identificador de fuente por línea. Se convierte en un proyecto aparte cuando se añade dos años después, sobre un historial ya sobrescrito.
El coste real de un primer reporting
Los presupuestos varían por un factor de diez, y la diferencia casi nunca está en la parte visible. Este es el reparto observado en un primer ejercicio, para una industria de 80 a 150 personas con un centro principal y dos secundarios.
| Partida | Carga | Orden de magnitud |
|---|---|---|
| Encuadre: indicadores pedidos, alcance | 3 a 5 días | 2.000 a 4.000 € |
| Recogida y fiabilización | 8 a 15 días | 5.000 a 12.000 € |
| Cálculo y factores de emisión | 2 a 4 días o suscripción | 1.500 a 6.000 € al año |
| Publicación online a medida | 10 a 20 días | 8.000 a 25.000 € |
| Verificación externa, si se exige | Servicio de auditor | 5.000 a 20.000 € |
Dos lecciones. El primer año cuesta dos o tres veces el segundo: la mayor parte del gasto es puesta en marcha, no carga recurrente. Y si no publicas online, desaparece la línea más pesada de la tabla — de ahí el interés de comprobar que la publicación te sirve antes de comprometerla.
El cálculo de rentabilidad se reduce a una pregunta: ¿cuántas horas dedica tu equipo a rellenar cuestionarios de clientes? A razón de cuatro cuestionarios al año y dos días cada uno, ya son dieciséis días de trabajo disperso sin capitalizar nada. Publicar una vez lo que diez clientes vuelven a pedir es el único caso en que el dashboard se paga solo.
Software del mercado o dashboard a medida
Las plataformas de contabilidad de carbono cubren bien el cálculo estándar y se pagan por suscripción. Encajan cuando la necesidad es producir una huella conforme a un marco conocido.
| Situación | Orientación |
|---|---|
| Primera huella de carbono, marco estándar | Software del mercado |
| Datos repartidos en varios sistemas internos | Integración a medida |
| Informe a publicar online con una forma precisa | Dashboard a medida |
| Varias entidades con perímetros distintos | A medida o plataforma multientidad |
| Necesidad puntual, una vez al año | Basta una hoja de cálculo documentada |
Lo a medida se justifica sobre todo por la publicación: un software produce un informe, no produce una página web indexable, citable e integrada en tu sitio. Si el objetivo es que tus cifras se encuentren y se citen, es un proyecto web tanto como de medición.
Para recordar
- La exigencia contractual de tus clientes llega antes que la obligación legal: es la que inicia el proyecto.
- Una cifra sin alcance, sin fecha y sin método se lee como una afirmación.
- La recogida es el 60-80 % del esfuerzo: cartografía los datos antes de elegir herramienta.
- Automatiza lo que vayas a producir al menos cuatro veces al año; documenta el resto a mano.
- Sin historial de correcciones no hay pista de auditoría — y ahí falla primero la hoja compartida.
- Empieza por los indicadores que realmente te piden, no por la elección de herramienta.
- Un software produce un informe; publicar cifras localizables y citables es un trabajo aparte.
FAQ — Dashboard RSE y reporting
¿Se aplica la CSRD a mi empresa?
Su alcance y calendario se han revisado varias veces desde la adopción de la directiva: la respuesta depende del tamaño, el estatuto y el ejercicio concernido, y hay que comprobar el derecho aplicable a tu situación. En la práctica la pregunta operativa es otra: tus clientes sujetos al reporting te pedirán datos mucho antes de que la obligación te alcance directamente.
¿Cuánto cuesta un dashboard RSE a medida?
Entre 8.000 y 25.000 € según el número de fuentes de datos a conectar. El coste está en la integración, no en la visualización: conectar una contabilidad y un ERP es la mayor parte del trabajo.
¿Se puede empezar con una hoja de cálculo?
Sí, y suele ser el primer paso correcto. Una hoja documentada — alcance, fuentes y método de cálculo por escrito — vale más que una herramienta mal alimentada. Pasar a algo automatizado se justifica cuando la recogida manual se convierte en el cuello de botella.
¿Hay que publicar las cifras abiertamente?
Publicar compromete, y eso es precisamente lo que da valor al gesto. Si no estás listo para publicar una cifra que ha empeorado, publica primero el método y el alcance, y las cifras al año siguiente. Una trayectoria documentada es más creíble que un número aislado.
¿Por qué indicadores empezar si se parte de cero?
Por los que tus clientes ya te piden, en los términos en que los piden. En la práctica: consumos energéticos y emisiones de los alcances 1 y 2, plantilla e índice de frecuencia de accidentes laborales, y porcentaje de compras cubiertas por un código de proveedores. Esas cuatro familias cubren la mayoría de los cuestionarios que recibe un subcontratista industrial, y se calculan con datos que ya tienes.
¿Cuánto tarda un primer reporting?
De tres a seis meses de calendario, la mayor parte esperando: el dato que falta está en un departamento con otras prioridades. El tiempo de trabajo real ronda los quince a veinticinco días repartidos en ese periodo. Empezar la recogida tres semanas antes del plazo de un cuestionario de cliente produce cifras sin fuente, que se cuestionarán en la primera revisión.
Fuentes
- Comisión Europea — Corporate sustainability reporting — alcance y calendario oficiales de la CSRD
- GHG Protocol — Corporate Value Chain (Scope 3) Standard — categorías y método del alcance 3
- EFRAG — European Sustainability Reporting Standards — normas de reporting aplicables
¿Tus clientes te piden cifras?
Cuéntame qué te piden y dónde viven tus datos. Te digo si basta una hoja de cálculo, si encaja una herramienta del mercado, o si se justifica la integración — y qué supone.
Revisar mi reporting